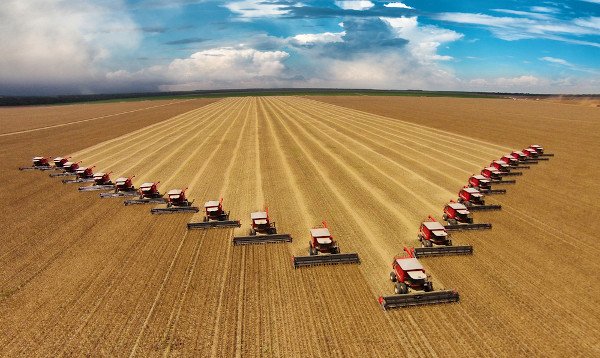
Enquanto o campo brasileiro bate recordes históricos de produção, parte dos médios e grandes produtores deixa de pagar financiamentos, rejeita renegociações e coloca em xeque a credibilidade de um dos setores mais poderosos da economia nacional. Afinal, onde foi parar o dinheiro das safras?
O agronegócio brasileiro, frequentemente apresentado como um dos maiores símbolos da força econômica nacional, enfrenta uma contradição que exige explicações urgentes: como um setor que produz safras históricas, movimenta bilhões de reais e abastece mercados internacionais pode, ao mesmo tempo, protagonizar uma crise de inadimplência capaz de derrubar em 66,5% o lucro trimestral do Banco do Brasil?
Não estamos falando de um setor economicamente irrelevante, tampouco de uma atividade sem acesso a financiamentos. Estamos falando de uma das maiores potências agrícolas do planeta, responsável por volumes extraordinários de produção, exportações e geração de riquezas.
Os números divulgados pelo Banco do Brasil em 11 de novembro de 2026 são preocupantes. O lucro líquido ajustado da instituição caiu para aproximadamente R$ 1,27 bilhão no terceiro trimestre, uma redução de 66,5% em relação ao mesmo período de 2025.
O principal fator dessa deterioração foi o aumento do custo do crédito, fortemente pressionado pela inadimplência do agronegócio.
É uma situação que ultrapassa os limites de um balanço bancário. Estamos diante de uma questão de responsabilidade financeira, credibilidade empresarial e respeito aos compromissos assumidos.
EU VI DE PERTO A FORÇA DO AGRONEGÓCIO BRASILEIRO
Tive a oportunidade de participar do 5º Congresso da Abramilho, experiência que me permitiu observar de perto a dimensão, a organização, a capacidade produtiva e a força econômica do agronegócio brasileiro.
Pude constatar a importância estratégica de um setor que reúne produtores, empresários, especialistas, pesquisadores e representantes de uma extensa cadeia produtiva.
O agronegócio brasileiro não se tornou uma potência por acaso. Sua expansão é resultado de investimentos em tecnologia, mecanização, melhoramento genético, pesquisa científica, logística e capacidade empresarial.
O Brasil transformou-se em protagonista mundial na produção e comercialização de soja, milho, carnes e outros produtos agropecuários.
Por isso, os acontecimentos recentes causam ainda mais perplexidade.
Como um setor com tamanha capacidade econômica e produtiva chega ao ponto de provocar perdas bilionárias em uma instituição financeira que historicamente sustenta parte significativa de suas atividades?
É preciso reconhecer a contribuição extraordinária do agronegócio para o Brasil. Mas reconhecer sua importância não significa conceder imunidade a críticas, muito menos aceitar que compromissos financeiros sejam simplesmente ignorados.
PRODUÇÃO RECORDE: O CAMPO PRODUZIU COMO NUNCA
Os dados oficiais da Companhia Nacional de Abastecimento (Conab) demonstram a dimensão do desempenho agrícola brasileiro.
Na safra 2024/2025, o país produziu aproximadamente 350,2 milhões de toneladas de grãos, estabelecendo um recorde histórico naquele momento.
Na temporada 2025/2026, a produção avançou novamente, alcançando cerca de 361,5 milhões de toneladas, segundo os dados mais recentes utilizados pela Conab.
E o crescimento poderá continuar: para 2026/2027, a companhia projeta aproximadamente 366,1 milhões de toneladas.
São números impressionantes.
A produção agrícola brasileira cresce, a capacidade exportadora permanece expressiva e o país consolida sua posição entre os principais fornecedores mundiais de alimentos.
Entretanto, existe uma pergunta que não pode ser ignorada:
Se a produção atingiu níveis históricos e parcela expressiva dessa riqueza foi comercializada, por que determinados produtores não conseguiram — ou não quiseram — cumprir suas obrigações bancárias?
É importante esclarecer que produzir muito não significa necessariamente obter lucro. Custos elevados, juros, oscilações nos preços internacionais, problemas climáticos, endividamento acumulado e dificuldades de comercialização podem comprometer a rentabilidade.
Mas esses fatores precisam ser demonstrados com transparência.
O recorde de produção é um fato. A comercialização integral das safras e o recebimento de todos os valores por cada produtor inadimplente, entretanto, não estão comprovados.
Justamente por isso, a sociedade precisa conhecer a situação daqueles grandes devedores que tiveram produção expressiva, realizaram vendas e, ainda assim, deixaram de honrar seus financiamentos.
Produzir, vender, receber e deliberadamente não pagar uma dívida, quando existe capacidade financeira para quitá-la, não pode ser tratado como uma prática empresarial aceitável.
O BANCO DO BRASIL E A CONTA BILIONÁRIA DA INADIMPLÊNCIA
Os números do Banco do Brasil revelam a gravidade da situação.
A carteira de crédito do agronegócio alcançou aproximadamente R$ 403,6 bilhões em setembro de 2026.
O índice de inadimplência superior a 90 dias nesse segmento chegou a 6,92%, contra 4,84% em setembro de 2025.
Mais preocupante ainda: o percentual de operações do agronegócio com atrasos superiores a 30 dias alcançou 10,10%.
O custo do crédito do Banco do Brasil, considerando suas diferentes carteiras, chegou a R$ 21,2 bilhões somente no terceiro trimestre, acumulando R$ 58,6 bilhões nos nove primeiros meses de 2026.
Esse custo inclui provisões para perdas, efeitos de renegociações e recuperações de créditos. Portanto, não significa que todo esse montante seja dinheiro definitivamente perdido, nem que corresponda exclusivamente às dívidas do agronegócio.
Ainda assim, o impacto é extraordinário.
O banco foi obrigado a reduzir sua projeção de lucro líquido ajustado para 2026, anteriormente situada entre R$ 18 bilhões e R$ 22 bilhões, para uma faixa de apenas R$ 9 bilhões a R$ 11 bilhões.
Em outras palavras, a crise de crédito ajudou a reduzir praticamente pela metade a expectativa de lucro anual de uma das instituições financeiras mais importantes do Brasil.
E não se trata de uma instituição qualquer.
O Banco do Brasil possui papel histórico no financiamento da produção agrícola nacional, disponibilizando recursos para custeio, investimento, comercialização e modernização das propriedades rurais.
Quando uma parcela de seus grandes clientes deixa de cumprir obrigações, os efeitos atingem a capacidade de concessão de crédito, a rentabilidade da instituição e a confiança no sistema financeiro.
A REVELAÇÃO MAIS GRAVE: PRODUTORES QUE NÃO PAGAM E NEM QUEREM RENEGOCIAR
Talvez a informação mais preocupante tenha sido apresentada pela própria presidenta do Banco do Brasil, Tarciana Medeiros.
Durante a apresentação dos resultados, em 12 de novembro, a dirigente revelou que parte dos médios e grandes produtores rurais inadimplentes se recusou a pagar, renegociar operações ou apresentar novas garantias, mesmo diante de alternativas oferecidas pela instituição.
A declaração é gravíssima.
Uma coisa é o produtor enfrentar dificuldades financeiras reais, decorrentes de perdas agrícolas, problemas de mercado ou acontecimentos fora de seu controle.
Outra, completamente diferente, é deixar de pagar e sequer demonstrar disposição para negociar.
Segundo a administração do banco, a deterioração da carteira está concentrada especialmente em produtores de médio e grande porte ligados à soja, ao milho e à pecuária, principalmente no Centro-Oeste.
A presidenta também esclareceu que aproximadamente 90% dos clientes do agronegócio continuam pagando suas operações em dia.
Essa distinção é fundamental.
Não seria justo responsabilizar todos os produtores brasileiros pelo comportamento de uma parcela de devedores.
Mas também seria inadmissível utilizar a importância econômica do setor como escudo para proteger aqueles que deixam de cumprir suas obrigações sem justificativa legítima.
O produtor que trabalha, enfrenta dificuldades e procura renegociar merece tratamento responsável. Aquele que possui condições de pagar e deliberadamente se recusa a fazê-lo precisa responder por sua conduta.
A POLÍTICA, AS ELEIÇÕES E A EXPECTATIVA DE PERDÃO DAS DÍVIDAS
Outro aspecto que merece investigação é a possível influência de expectativas políticas sobre o comportamento dos devedores.
Nas eleições presidenciais de outubro de 2026, Flávio Bolsonaro (PL), foi derrotado pelo presidente Luiz Inácio Lula da Silva (PT), reeleito para mais um mandato.
Posteriormente, o senador deixou o Brasil e fugiu para os Estados Unidos, em circunstâncias noticiadas pela imprensa nacional e internacional.
É legítimo questionar se determinados grupos econômicos apostavam em uma eventual mudança de governo para obter condições mais favoráveis de renegociação ou medidas de alívio financeiro.
Contudo, não existem elementos públicos suficientes para afirmar que produtores deixaram de pagar deliberadamente porque esperavam uma anistia de dívidas concedida por Flávio Bolsonaro.
Essa hipótese, se levantada, precisa ser investigada e comprovada.
O que não se pode admitir é que financiamentos sejam tratados como compromissos condicionados ao resultado de uma eleição.
Crédito bancário não é aposta eleitoral.
Dívida contratada não desaparece porque determinado candidato venceu ou perdeu.
E a política agrícola brasileira não pode transformar-se em instrumento de favorecimento de grupos econômicos que eventualmente se recusam a assumir suas responsabilidades.
FRAUDES NO CRÉDITO RURAL: UM ALERTA QUE EXIGE INVESTIGAÇÃO
Outro tema que merece atenção diz respeito à possibilidade de fraudes em financiamentos rurais.
A utilização de propriedades inexistentes, documentos falsificados, garantias fictícias ou informações fraudulentas para obtenção de crédito, quando comprovada, representa uma grave ameaça à integridade do sistema financeiro.
No entanto, é necessário separar suspeitas de fatos demonstrados.
A alegação de um esquema específico de fazendas fantasmas envolvendo financiamentos do Banco do Brasil depende da identificação de investigações oficiais, operações policiais e documentos que confirmem sua existência e extensão.
Caso sejam comprovadas fraudes dessa natureza, a responsabilização não poderá ficar restrita aos beneficiários dos empréstimos.
Será indispensável investigar eventuais intermediários, avaliadores, responsáveis pela documentação e agentes que tenham contribuído conscientemente para a liberação irregular dos recursos.
O dinheiro destinado à produção agrícola precisa financiar propriedades reais, atividades produtivas legítimas e operações economicamente justificáveis.
Crédito rural não pode servir de instrumento para enriquecimento ilícito, fraude documental ou transferência indevida de riscos ao sistema financeiro.
QUEM PRODUZIU, VENDEU E RECEBEU PRECISA EXPLICAR POR QUE NÃO PAGOU
O ponto central dessa discussão é simples e não admite respostas evasivas.
O Brasil registrou safras extraordinárias. A produção alcançou números históricos. O agronegócio manteve sua relevância econômica e comercial.
Ao mesmo tempo, parte de seus financiamentos entrou em situação de inadimplência preocupante.
Não se pode concluir que todos os produtores inadimplentes receberam integralmente por suas safras ou que todos tinham capacidade financeira de quitar seus compromissos.
Mas é indispensável identificar aqueles que efetivamente comercializaram sua produção, receberam os recursos correspondentes e, mesmo dispondo de condições de pagamento, deixaram de honrar suas dívidas.
Onde foi parar o dinheiro?
Foi utilizado para pagar outros credores? Para cobrir prejuízos anteriores? Para financiar novas atividades? Para quitar compromissos privados? Ou houve, em situações específicas, uma decisão deliberada de não pagar o banco?
Essas perguntas exigem respostas documentadas.
Não basta apresentar estatísticas de produção quando o problema envolve fluxo de caixa, destinação de receitas e cumprimento de obrigações financeiras.
O país precisa conhecer as razões concretas da inadimplência, especialmente entre grandes produtores que se recusam a renegociar.
O AGRONEGÓCIO NÃO PODE EXIGIR CRÉDITO E DESPREZAR A RESPONSABILIDADE
O agronegócio brasileiro conquistou reconhecimento internacional por sua produtividade, competitividade e capacidade tecnológica.
Essa conquista precisa ser preservada.
Entretanto, prestígio econômico não pode ser confundido com privilégio financeiro.
Quem recorre ao crédito assume uma obrigação. Quem recebe financiamento precisa respeitar as condições contratadas ou buscar soluções legítimas quando enfrenta dificuldades.
É evidente que existem produtores honestos, responsáveis e prejudicados por fatores que não controlam. São milhares de agricultores que trabalham intensamente, assumem riscos e cumprem suas obrigações.
Mas a existência desses produtores não pode servir de justificativa para silenciar diante dos inadimplentes que se recusam a negociar.
A sociedade brasileira tem o direito de exigir transparência, responsabilidade e rigor na recuperação dos créditos.
O Banco do Brasil deve preservar o apoio aos produtores responsáveis, mas precisa agir com firmeza diante de devedores que não apresentam justificativas consistentes nem disposição para regularizar seus compromissos.
UMA PERGUNTA QUE NÃO QUER CALAR
Participei do 5º Congresso da Abramilho e pude testemunhar a força de um setor que representa uma das maiores conquistas econômicas do Brasil.
Continuo reconhecendo sua importância para o desenvolvimento nacional.
Mas justamente por conhecer essa força, considero ainda mais preocupante a situação revelada pelo Banco do Brasil.
Como um setor capaz de produzir mais de 360 milhões de toneladas de grãos em uma única safra pode conviver com tamanha deterioração do crédito, especialmente entre médios e grandes produtores?
A resposta não pode ser encontrada apenas nos discursos de prosperidade, nos recordes de produção ou nas estatísticas de exportação.
É necessário examinar as contas, os contratos, os resultados financeiros e o comportamento dos devedores.
O Brasil não pode aceitar que a expressão agronegócio forte seja utilizada para justificar privilégios ou relativizar obrigações.
A força de um setor econômico não se mede apenas pelo volume que produz, mas também pela seriedade com que honra seus compromissos.
O agronegócio brasileiro merece respeito por tudo aquilo que produz. Mas os grandes devedores que podem pagar e se recusam a fazê-lo não merecem complacência. Merecem cobrança, fiscalização e responsabilização dentro da lei.
Porque, no final das contas, a pergunta permanece:
De que adianta bater recordes de produção, conquistar mercados internacionais e movimentar bilhões de reais se uma parcela dos beneficiários do crédito não demonstra a mesma grandeza na hora de pagar suas dívidas?
O agronegócio brasileiro precisa continuar sendo motivo de orgulho nacional.
Mas orgulho não pode ser confundido com impunidade. E safra recorde jamais poderá ser salvo-conduto para calote.
Carlos Magno
Jornalista DRT/PA 2627
Associado ao – SINJOR, FENAJ e FIJ.
Especialista em Gestão Pública pela Universidade Federal do Pará (UFPA).
Especialista em Desenvolvimento, Meio Ambiente e Comunicação Institucional pela Fundação Getulio Vargas (FGV).